Pendahuluan
Usaha Kecil dan Menengah (UKM) merupakan pilar utama perekonomian Indonesia yang memiliki peran strategis dalam penyerapan tenaga kerja dan pemerataan ekonomi.
Namun, dinamika bisnis saat ini menuntut UKM untuk bergerak lebih adaptif di tengah derasnya arus digitalisasi.
Pelaku UKM tidak lagi sekadar bersaing secara lokal, melainkan harus berhadapan dengan efisiensi industri modern yang serba otomatis dan berbasis data (Surti, 2026).
Kenyataan di lapangan (reality check) menunjukkan bahwa mayoritas UKM masih menghadapi kendala klasik dalam hal efisiensi operasional.
Pencatatan transaksi yang masih dilakukan secara manual, ketidakcocokan jumlah stok fisik barang dengan catatan penjualan, pemrosesan pesanan yang lambat, hingga kesulitan dalam merekapitulasi laporan keuangan harian menjadi permasalahan mendasar.
Di sisi lain, preferensi konsumen modern menuntut kecepatan layanan, transparansi, dan kemudahan transaksi nontunai.
Pola pengelolaan bisnis secara konvensional menjadi tidak lagi relevan dan berisiko tinggi membuat UKM tertinggal dalam persaingan pasar (Jauhari & Nuzil, 2025).
Pentingnya SIM bagi UKM: Mengapa Sistem Informasi Manajemen (SIM) Menjadi Kunci Efisiensi Bisnis Skala Kecil
Masih terdapat anggapan bahwa Sistem Informasi Manajemen (SIM) merupakan investasi mahal yang rumit dan hanya diperuntukkan bagi perusahaan korporasi berskala besar.
Padahal, bagi bisnis skala kecil dan menengah, efisiensi yang ditawarkan SIM justru menjadi kunci utama keberlangsungan bisnis (business sustainability).
SIM menjadi instrumen krusial bagi efisiensi UKM karena alasan-alasan berikut:
1. Meminimalkan Potensi Human Error
Penggunaan sistem digital seperti Point of Sale (POS) menghilangkan risiko kesalahan hitung transaksi kasir dan secara otomatis memotong alokasi stok barang secara real-time.
2. Meningkatkan Transparansi & Akuntabilitas
Arus kas masuk dan keluar terekam secara sistematis, meminimalkan potensi kecurangan (fraud) internal sekaligus membangun kepercayaan konsumen (Jauhari & Nuzil, 2025).
3. Mendorong Kecepatan Layanan (Value Proposition)
Alur pemrosesan pesanan yang terintegrasi mempercepat waktu tunggu konsumen, yang secara langsung memperkuat nilai tambah dan daya saing produk (BINUS University Bandung, 2019).
4. Pengambilan Keputusan berbasis Data (Data-Driven Decision)
Pemilik UKM dapat secara presisi mengidentifikasi produk yang paling diminati (fast-moving) dan yang kurang laku (slow-moving), sehingga alokasi modal tidak terendap pada persediaan yang tidak produktif.
Penulisan bagian pendahuluan ini bertujuan untuk memberikan gambaran komprehensif mengenai pentingnya modernisasi tata kelola UKM melalui pemanfaatan Sistem Informasi Manajemen.
Adapun fokus dan tujuan artikel ini meliputi:
- Menganalisis kondisi objektif (reality check) serta tantangan operasional UKM dalam menghadapi era persaingan digital.
- Menguraikan konsep dasar, komponen, dan urgensi SIM sebagai fondasi peningkatan efisiensi bisnis skala kecil.
- Membahas bentuk penerapan subsistem SIM yang relevan dan terjangkau bagi UKM (seperti kasir digital/POS, pengolahan stok berbasis cloud, dan integrasi pembayaran digital) beserta solusi atas kendala penerapannya.
Bentuk Penerapan Praktis SIM pada Operasional UMKM
1. Aplikasi Kasir Digital (Point of Sale)
Aplikasi kasir digital dapat membantu UMKM dalam mencatat transaksi penjualan dengan lebih cepat dan teratur.
Setiap transaksi yang dilakukan dapat dicatat dan disimpan secara digital sehingga pemilik usaha tidak perlu melakukan pencatatan secara manual.
Data transaksi tersebut dapat digunakan untuk mengetahui jumlah penjualan dan membantu pemilik dalam memantau kegiatan usahanya.
Penggunaan teknologi digital juga dapat mempermudah proses pembayaran.
Salah satu contohnya adalah QRIS yang dikembangkan oleh Bank Indonesia sebagai standar pembayaran menggunakan QR Code.
Bank Indonesia menjelaskan bahwa QRIS dibuat agar transaksi menjadi lebih cepat, mudah, murah, aman, dan andal.
QRIS juga diarahkan sebagai salah satu pintu masuk UMKM ke dalam ekosistem digital.
Hingga Juni 2026, QRIS telah digunakan oleh 44,86 juta merchant dan 96,68% di antaranya merupakan UMKM.
Hal ini menunjukkan bahwa pembayaran digital sudah banyak digunakan oleh pelaku UMKM.
Penggunaan pembayaran digital dapat membuat proses transaksi lebih praktis dan membantu UMKM memiliki catatan transaksi yang lebih teratur.
2. Manajemen Stok Barang
Manajemen stok merupakan bagian penting dalam kegiatan operasional UMKM karena pemilik usaha perlu mengetahui jumlah barang yang tersedia.
Sistem informasi dapat membantu mencatat barang yang masuk dan keluar sehingga informasi mengenai persediaan dapat dikelola dengan lebih teratur.
Dengan adanya sistem pencatatan, pemilik usaha dapat mengetahui barang yang masih tersedia, barang yang mulai berkurang, dan barang yang perlu dibeli kembali.
Hal ini dapat membantu mengurangi kesalahan pencatatan dan memudahkan pemilik usaha dalam mengatur persediaan.
Hal tersebut juga terlihat dalam penelitian Dhani Adiatma Rimen dan Ricky Akbar mengenai sistem informasi penjualan pada Toko SOVIAH.
Penelitian tersebut menjelaskan bahwa proses pembelian, persediaan, dan penjualan sebelumnya masih dilakukan secara manual.
Kondisi tersebut menyebabkan kesalahan pencatatan dan lambatnya informasi mengenai ketersediaan barang di gudang.
Penelitian tersebut kemudian menerapkan Enterprise Resource Planning (ERP) untuk mengintegrasikan proses pembelian, persediaan, dan penjualan.
Dari penerapan tersebut dapat dilihat bahwa sistem informasi dapat digunakan untuk membantu UMKM mengelola persediaan dan memperoleh informasi barang dengan lebih teratur.
Baca Juga: Pengaruh Teknologi Cloud Computing terhadap Bisnis Kecil dan Menengah
3. Laporan Keuangan Otomatis
Laporan keuangan diperlukan oleh UMKM untuk mengetahui kondisi keuangan usahanya.
Pencatatan yang masih dilakukan secara manual dapat membutuhkan waktu lebih lama dan dapat menyebabkan kesalahan ketika melakukan rekap transaksi.
Penggunaan sistem digital dapat membantu proses pencatatan menjadi lebih teratur.
Bank Indonesia mendorong penguatan pencatatan digital UMKM karena pencatatan yang lebih baik dapat mendukung efisiensi, tata kelola, dan akses pembiayaan usaha.
Dalam program digitalisasi UMKM, Bank Indonesia juga menekankan pentingnya pencatatan digital sebagai bagian dari pengembangan usaha.
Dengan pencatatan digital, transaksi usaha dapat disimpan dan dikelola dengan lebih mudah.
Informasi keuangan yang tersusun dengan baik dapat membantu pemilik usaha mengetahui pemasukan dan pengeluaran serta menjadi bahan pertimbangan dalam menjalankan kegiatan usaha.
Selain membantu pemilik dalam melihat kondisi keuangan, pencatatan digital juga dapat memberikan rekam jejak usaha yang lebih jelas.
Hal tersebut dapat bermanfaat ketika UMKM membutuhkan informasi keuangan untuk mendukung pengembangan atau pengajuan pembiayaan usaha.
4. Pengelolaan Data Pelanggan (CRM)
Pengelolaan data pelanggan dapat membantu UMKM dalam menjaga hubungan dengan konsumennya.
Data seperti informasi pelanggan dan riwayat transaksi dapat disimpan dan dikelola sehingga pemilik usaha lebih mudah mengetahui pelanggan serta kebiasaan pembeliannya.
Data pelanggan juga dapat digunakan untuk mendukung kegiatan pemasaran.
Misalnya, pemilik usaha dapat mengetahui produk yang sering dibeli pelanggan dan kemudian memberikan informasi mengenai produk atau promosi yang sesuai.
Dengan begitu, data pelanggan tidak hanya disimpan, tetapi juga dapat dimanfaatkan untuk meningkatkan pelayanan.
Hal ini sesuai dengan penelitian Rimen dan Akbar pada Toko SOVIAH yang membahas penerapan Customer Relationship Management (CRM).
Dalam penelitian tersebut dijelaskan bahwa sebelumnya toko belum memiliki data pelanggan tetap dan belum ada upaya yang terarah untuk mendapatkan loyalitas pelanggan.
Oleh karena itu, CRM digunakan untuk membantu pengelolaan hubungan dengan pelanggan.
Penerapan CRM dapat membantu usaha mengelola data pelanggan secara lebih teratur dan mendukung hubungan yang lebih baik dengan konsumen.
Bagi UMKM, pengelolaan data tersebut dapat digunakan sebagai salah satu cara untuk meningkatkan pelayanan dan mempertahankan pelanggan.
Baca Juga: Digital Marketing untuk UMKM: Cara Efektif Meningkatkan Penjualan Online
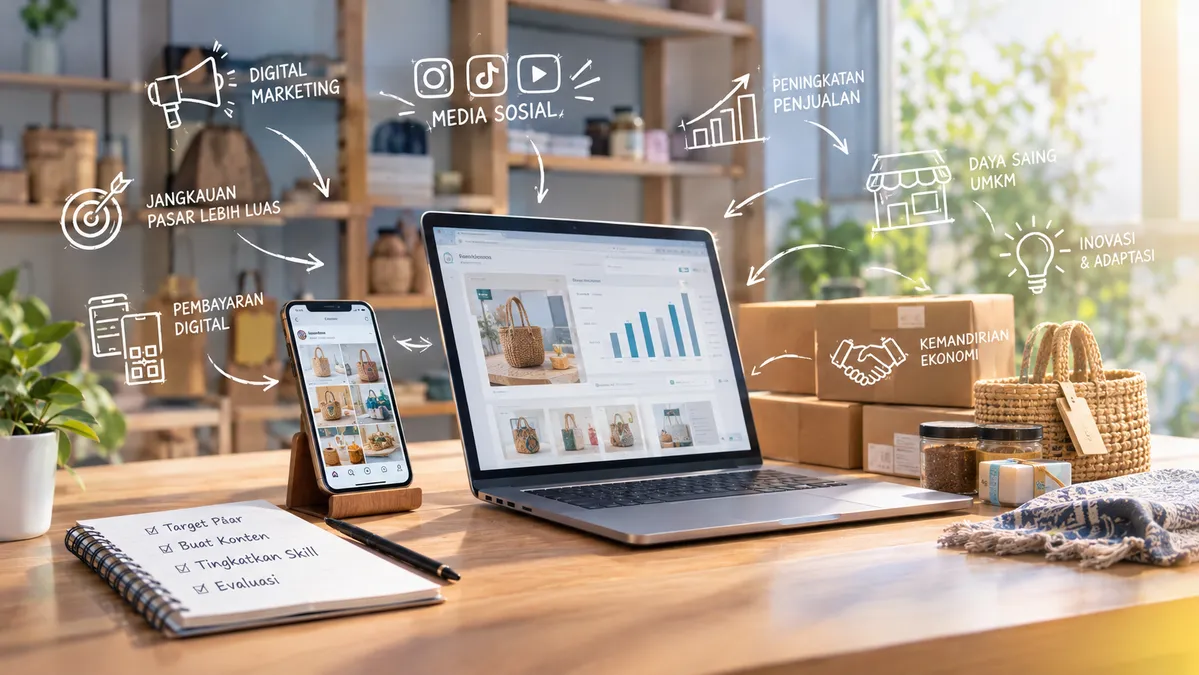
Manfaat Utama Digital Marketing dan Media Sosial bagi UMKM
Pemanfaatan digital marketing dan media sosial memberikan berbagai manfaat bagi UMKM dalam menjalankan dan mengembangkan usahanya.
Salah satu manfaat utamanya adalah menghemat waktu dan biaya pemasaran.
Melalui media sosial, pelaku UMKM dapat memperkenalkan produk kepada konsumen tanpa harus selalu menggunakan metode pemasaran secara langsung atau konvensional.
Media sosial juga membantu UMKM memperluas jangkauan pasar.
Produk yang sebelumnya hanya dikenal oleh masyarakat sekitar dapat dipromosikan kepada konsumen dari daerah lain.
Dengan adanya platform digital, pelaku UMKM dapat berinteraksi langsung dengan calon konsumen, memberikan informasi mengenai produk, serta menerima tanggapan dari pelanggan.
Selain itu, digital marketing dapat membantu UMKM dalam meningkatkan daya saing.
Pelaku usaha dapat mengikuti perubahan perilaku konsumen yang semakin terbiasa menggunakan teknologi dalam mencari informasi dan melakukan transaksi.
Pemerintah melalui Kementerian Komunikasi dan Digital juga mendorong peningkatan literasi dan kompetensi pemasaran digital bagi UMKM agar mampu memasarkan produk secara lebih efektif melalui kanal digital.
Pemanfaatan teknologi digital juga dapat mendukung aktivitas transaksi UMKM. Salah satunya melalui pembayaran digital seperti QRIS.
Bank Indonesia mencatat bahwa hingga Semester I 2025, QRIS telah menjangkau 39,3 juta merchant dan 93,16% di antaranya merupakan UMKM.
Hal tersebut menunjukkan bahwa penggunaan teknologi digital sudah menjadi bagian dari aktivitas bisnis UMKM.
Tantangan dalam Penerapan Digital Marketing pada UMKM
Walaupun memberikan banyak manfaat, penerapan digital marketing pada UMKM juga memiliki beberapa tantangan.
Salah satunya adalah keterbatasan literasi dan kemampuan digital.
Tidak semua pelaku UMKM memiliki kemampuan untuk membuat konten, mengelola media sosial, menggunakan platform digital, maupun melakukan evaluasi terhadap hasil pemasaran.
Tantangan lainnya adalah persaingan yang semakin tinggi di ruang digital.
Ketika semakin banyak pelaku usaha menggunakan media sosial dan marketplace, UMKM harus mampu membuat produk dan konten yang menarik agar dapat diperhatikan oleh konsumen.
Kementerian Komunikasi dan Digital menyebutkan bahwa tantangan UMKM saat ini telah bergeser dari sekadar akses internet menuju kemampuan untuk tumbuh dan bersaing secara lebih efektif di pasar digital.
Selain itu, terdapat tantangan dalam hal biaya dan sumber daya manusia.
Sebagian UMKM mungkin belum memiliki anggaran khusus untuk membuat iklan digital atau mempekerjakan tenaga khusus yang mengelola media sosial.
Oleh karena itu, penggunaan digital marketing perlu disesuaikan dengan kondisi dan kemampuan masing-masing usaha.
OJK juga menekankan pentingnya peningkatan literasi keuangan digital bagi pelaku UMKM.
Dalam program edukasinya, UMKM didorong untuk beradaptasi dengan teknologi seperti penggunaan e-wallet, pencatatan keuangan digital, dan pemasaran melalui platform e-commerce.
Solusi dan Langkah Memulai Digital Marketing bagi UMKM
Untuk mengatasi berbagai tantangan tersebut, UMKM dapat menerapkan digital marketing secara bertahap.
Pelaku usaha tidak harus langsung menggunakan banyak platform digital.
Langkah awal dapat dilakukan dengan memilih platform yang paling sesuai dengan target konsumennya.
Pertama, UMKM perlu menentukan target pasar.
Dengan mengetahui karakteristik konsumen, pelaku usaha dapat menentukan media sosial dan jenis konten yang sesuai.
Misalnya, UMKM dapat menggunakan Instagram atau TikTok untuk menampilkan foto dan video produk jika target konsumennya aktif menggunakan platform tersebut.
Kedua, UMKM dapat mulai membuat konten yang sederhana tetapi konsisten.
Konten dapat berupa foto produk, video pendek, informasi harga, manfaat produk, proses pembuatan, testimoni pelanggan, maupun promo.
Tidak semua konten harus menggunakan biaya besar.
Yang lebih penting adalah informasi produk mudah dipahami dan sesuai dengan kebutuhan konsumen.
Ketiga, pelaku UMKM perlu meningkatkan kemampuan dan literasi digital.
Pelatihan menjadi salah satu cara yang dapat dilakukan.
BPSDM Komdigi, misalnya, menyelenggarakan pelatihan pemasaran digital untuk meningkatkan literasi dan kompetensi pelaku UMKM dalam memanfaatkan kanal pemasaran online.
Terakhir, pelaku UMKM perlu melakukan evaluasi secara berkala.
Evaluasi dapat dilakukan dengan melihat perkembangan jumlah pelanggan, interaksi di media sosial, jumlah pesanan, serta perubahan penjualan.
Dari hasil tersebut, UMKM dapat mengetahui strategi mana yang perlu dipertahankan.
Kesimpulan
Digital marketing dan media sosial dapat menjadi salah satu strategi penting bagi UMKM untuk meningkatkan daya saing di era digital.
Pemanfaatannya dapat membantu UMKM memperluas jangkauan pasar, memperkenalkan produk, berinteraksi dengan konsumen, serta mendukung kegiatan transaksi secara digital.
Namun, penerapan digital marketing masih menghadapi beberapa tantangan, seperti keterbatasan literasi digital, kemampuan membuat konten, persaingan di ruang digital, serta keterbatasan biaya dan sumber daya manusia.
Oleh karena itu, UMKM perlu melakukan transformasi digital secara bertahap sesuai dengan kemampuan dan kebutuhan usahanya.
Pemanfaatan teknologi juga perlu diarahkan bukan hanya untuk sekadar memiliki akun media sosial, tetapi digunakan untuk mendukung kegiatan bisnis secara nyata.
Pemerintah saat ini juga mendorong transformasi digital UMKM agar tidak hanya masuk ke ruang digital, tetapi mampu tumbuh, produktif, dan bersaing di pasar digital.
Saran
Pelaku UMKM disarankan untuk mulai memanfaatkan media sosial dan digital marketing sesuai dengan target konsumennya.
UMKM dapat memulai dari platform yang mudah digunakan, membuat konten secara konsisten, serta memanfaatkan fitur digital seperti marketplace dan pembayaran digital.
Selain itu, peningkatan kemampuan digital juga perlu dilakukan melalui pelatihan dan pendampingan.
Dengan kemampuan yang lebih baik, pelaku UMKM diharapkan dapat memanfaatkan teknologi secara lebih efektif untuk mengembangkan usaha dan meningkatkan daya saing.
Penulis:
1. Adzra Haura Nafisah
2. Fina Naylatul Izzah
3. Yenisa Tulen Pardede
Mahasiswa Prodi Manajemen, Universitas Pamulang
Dosen Pengampu: Janudin, S.Kom., M.M.
Editor: Sajidah El-Zahra
Bahasa: Rahmat Al Kafi
Daftar Pustaka
- Bank Indonesia – Departemen Komunikasi (2026). Karya Kreatif Indonesia 2026: Inovasi Digital Kunci UMKM Naik Kelas. Departemen Komunikasi, Bank Indonesia – Ramdan Denny Prakoso (Direktur Eksekutif). Sumber Bank Indonesia
- BINUS University Bandung. (2019). Value Proposition: Pengertian dan Pentingnya Bagi Bisnis. Bina Nusantara University. Sumber BINUS University Bandung
- BPSDM Komdigi. (2025). BPSDM Komdigi Dorong UMKM Go Digital Lewat Pelatihan Digital Dasar (PDD) Batch 2. Sumber BPSDM Komdigi
- Dhani Adiatma Rimen & Ricky Akbar. (2016). Penerapan Enterprise Resource Planning (ERP) dan Pengelolaan Hubungan dengan Pelanggan untuk Sistem Informasi Penjualan pada Toko SOVIAH. Jurnal Nasional Teknologi dan Sistem Informasi (TEKNOSI), 2(2), 85–96. Sumber Universitas Andalas
- Jauhari, J., & Nuzil, N. R. (2025). Pengaruh Digital Marketing dan Kepercayaan Konsumen terhadap Kepuasan dan Loyalitas Konsumen. RIGGS: Journal of Artificial Intelligence and Digital Business, 4(3), 3525–3534. Sumber RIGGS
- Jurnal Nasional Teknologi dan Sistem Informasi (TEKNOSI), Universitas Andalas, Vol. 2 No. 2, hlm. 85–96. Sumber TEKNOSI
- Surti. (2026). Apa Itu Target Pasar dan Manfaatnya bagi Bisnis. FORTUNE Indonesia. Sumber FORTUNE Indonesia